Acheter un bien immobilier reste l’un des projets les plus engageants d’une vie. Entre la recherche du logement idéal, l’analyse du marché local et les multiples démarches administratives, il est facile de se sentir dépassé. Pourtant, une préparation méthodique permet d’éviter bien des déconvenues et de sécuriser chaque étape du processus, de la première visite jusqu’à la remise des clés.
Avant même de signer un compromis, il convient de bien cerner le marché dans lequel on souhaite investir. Les prix au mètre carré varient fortement d’un quartier à l’autre, parfois même d’une rue à l’autre. Consulter les données publiques sur les transactions récentes, échanger avec des agents locaux et comparer plusieurs biens similaires permet de se forger une idée précise de la valeur réelle d’un logement. Un acheteur informé négocie mieux et évite de surpayer un bien dont le prix aurait été gonflé par un effet de rareté artificielle ou une pression commerciale.
Les vérifications essentielles avant de s’engager
Une fois le bien repéré, plusieurs vérifications pratiques s’imposent avant de s’engager juridiquement. Il faut d’abord examiner l’état général du logement : toiture, isolation, installation électrique, plomberie. Faire appel à un professionnel du bâtiment pour un diagnostic complémentaire, en plus des diagnostics obligatoires fournis par le vendeur, peut révéler des désordres invisibles à l’œil nu mais coûteux à corriger.
Il est également indispensable de vérifier la conformité urbanistique du bien. Une extension non déclarée, une piscine construite sans autorisation ou un changement de destination non régularisé peuvent bloquer une vente ou générer des frais imprévus après l’acquisition. Se renseigner en mairie sur le plan local d’urbanisme et sur d’éventuels projets d’aménagement à proximité permet d’anticiper les évolutions du quartier, qu’elles soient favorables ou non à la valeur future du bien.
Sur le plan financier, il est prudent d’obtenir un accord de principe de sa banque avant de formaliser une offre d’achat. Cela rassure le vendeur sur le sérieux de la démarche et évite de perdre du temps sur un projet qui ne pourrait pas se concrétiser faute de financement. Comparer plusieurs offres de prêt, y compris auprès de courtiers indépendants, reste souvent une source d’économies substantielles sur la durée totale du crédit.
Le rôle central du notaire dans la sécurisation de la transaction
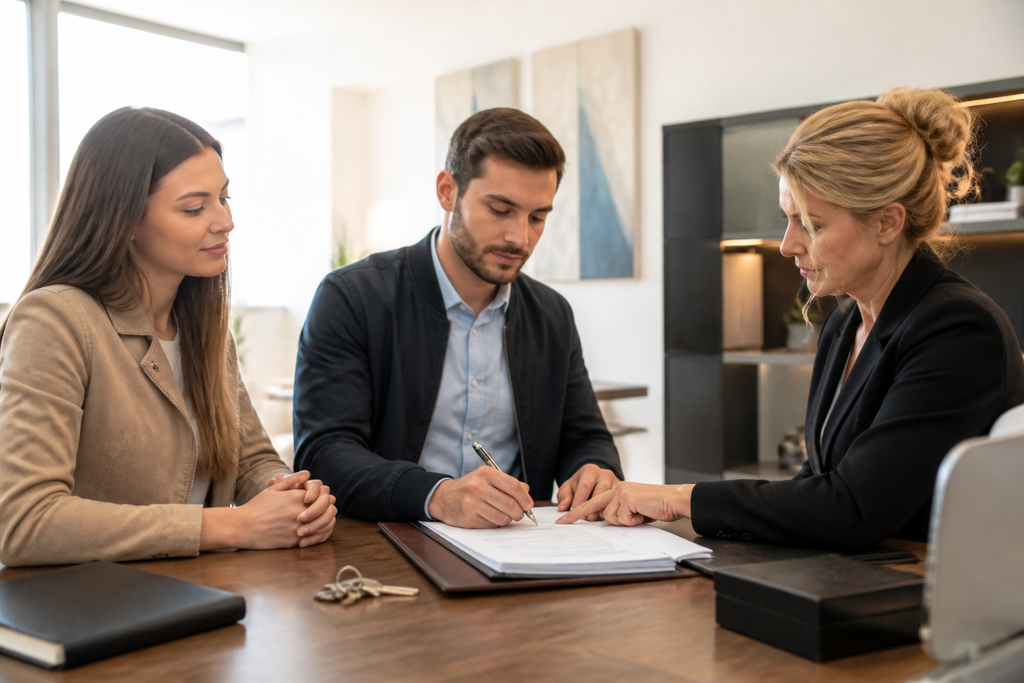
Le notaire occupe une place incontournable dans toute transaction immobilière. Officier public, il garantit la sécurité juridique de la vente en vérifiant l’origine de propriété, l’absence d’hypothèques ou de servitudes non déclarées, et la conformité de l’ensemble des documents transmis. Son intervention n’est pas une simple formalité administrative : elle protège aussi bien l’acheteur que le vendeur contre d’éventuels vices cachés dans la chaîne de propriété.
Au moment de la signature de l’acte authentique, le notaire encaisse les fonds correspondant au prix de vente sur un compte séquestre, avant de les reverser au vendeur selon un calendrier précis. Beaucoup d’acquéreurs s’interrogent sur les délais de reversement de ces sommes et sur les raisons pour lesquelles l’argent transite parfois plusieurs jours, voire plusieurs semaines, avant d’être définitivement libéré. Ce mécanisme répond à des obligations légales strictes, notamment la purge des éventuels droits de préemption ou le remboursement des créanciers hypothécaires du vendeur. Pour comprendre en détail ce fonctionnement souvent méconnu, on peut consulter une explication approfondie sur ce site dédié à l’habitat durable, qui détaille les différentes étapes de ce processus et les délais habituellement constatés.
Au-delà de la gestion des fonds, le notaire conseille également les parties sur les clauses suspensives à intégrer au compromis de vente. Ces clauses, qu’il s’agisse de l’obtention d’un prêt, de l’absence de servitude gênante ou de la réalisation de travaux préalables, protègent l’acheteur en lui permettant de se rétracter sans pénalité si certaines conditions ne sont pas remplies. Bien rédigées, elles évitent des litiges coûteux et parfois longs devant les tribunaux.
Enfin, il est recommandé de choisir son notaire avec autant de soin que son agent immobilier ou son courtier. Rien n’empêche l’acheteur et le vendeur de faire appel chacun à leur propre notaire, sans surcoût pour les parties puisque les honoraires sont alors partagés entre les deux études. Cette pratique permet à chacun de bénéficier d’un accompagnement personnalisé et de poser toutes les questions nécessaires à la bonne compréhension de son projet.
En combinant une analyse rigoureuse du marché, des vérifications techniques et juridiques approfondies, ainsi qu’un accompagnement notarial de qualité, tout futur propriétaire met toutes les chances de son côté pour finaliser son achat dans les meilleures conditions possibles, sans mauvaise surprise après la signature.